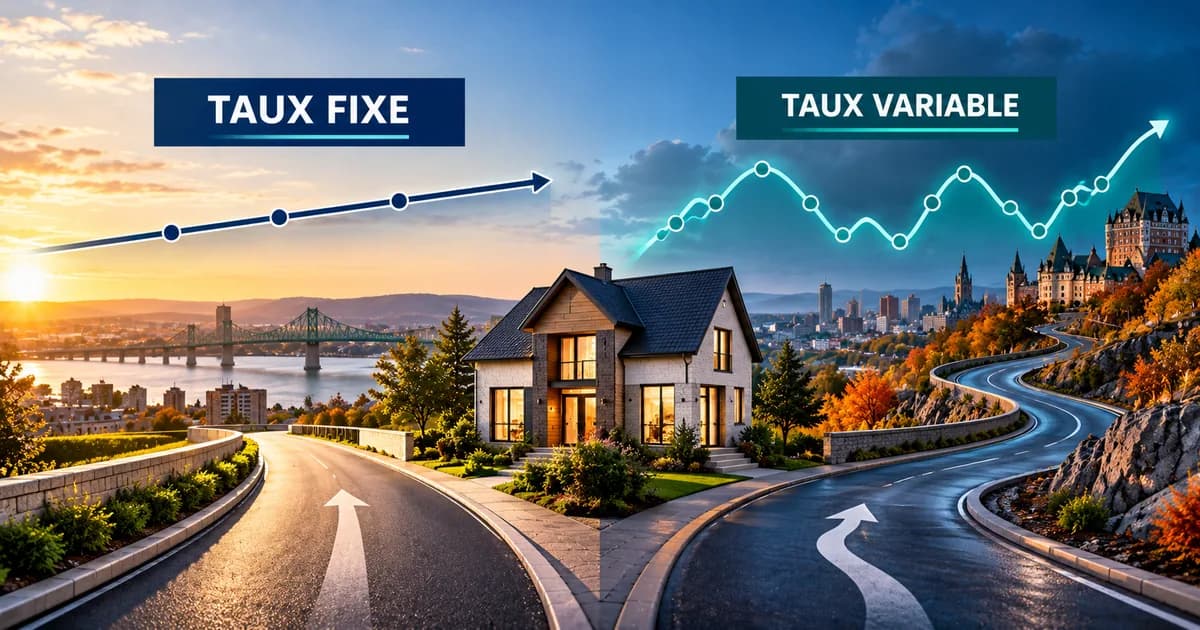
Vous avez encore 2022 en tête lorsque vous entendez « taux variable »?
C'est compréhensible.
Des propriétaires qui avaient choisi un taux variable très bas ont vu leur coût d'intérêt augmenter rapidement lorsque la Banque du Canada a commencé à relever son taux directeur. Pour certains ménages, les paiements ont augmenté. Pour d'autres qui avaient un taux variable avec paiement fixe, une part de plus en plus importante de leur paiement a servi à payer les intérêts plutôt que le capital.
Cette période a laissé une impression durable : taux fixe égale sécurité, taux variable égale danger.
Mais est-ce une bonne façon de choisir son hypothèque en 2026?
Pas nécessairement.
Le contexte économique d'octobre 2026 est très différent de celui du début de 2022. Cela ne veut pas dire que les taux ne peuvent plus augmenter. Cela signifie plutôt qu'une décision prise aujourd'hui devrait être basée sur les taux disponibles aujourd'hui, votre capacité à absorber des fluctuations et différents scénarios possibles — pas uniquement sur ce qui s'est produit il y a quatre ans.
Taux fixe ou variable en 2026 : la réponse courte
Il n'existe pas de réponse universelle.
Le taux fixe demeure intéressant pour une personne qui privilégie la stabilité, qui dispose de peu de marge dans son budget ou qui ne veut simplement pas être exposée à une hausse des taux pendant son terme.
Le taux variable peut être intéressant pour une personne capable d'absorber certaines fluctuations et qui obtient un écart suffisamment important par rapport au taux fixe.
En octobre 2026, cet écart mérite particulièrement d'être analysé.
La bonne question n'est donc pas simplement :
« Quel taux est le plus bas aujourd'hui? »
Elle est plutôt :
Que devrait-il arriver aux taux au cours des prochaines années pour que le fixe ou le variable devienne financièrement plus avantageux?
C'est une distinction importante.
Pourquoi le taux variable fait-il encore peur après 2022?
Pour comprendre cette peur, il faut revenir quelques années en arrière.
Lorsque la pandémie de COVID-19 a frappé l'économie en mars 2020, la Banque du Canada a rapidement abaissé son taux directeur jusqu'à 0,25 %.
Le crédit est alors devenu extrêmement peu coûteux.
Beaucoup d'emprunteurs ont choisi des hypothèques variables à des taux historiquement bas.
Puis le contexte a complètement changé.
La réouverture de l'économie a entraîné une forte reprise de la demande alors que les chaînes d'approvisionnement demeuraient perturbées. Les prix de l'énergie et des aliments ont augmenté, et la guerre en Ukraine a ajouté de nouvelles pressions.
En juin 2022, l'inflation canadienne a atteint 8,1 %, son niveau le plus élevé depuis janvier 1983.
Pour ramener l'inflation vers sa cible, la Banque du Canada a augmenté son taux directeur sept fois en 2022, pour une hausse cumulative de 4 points de pourcentage cette année-là.
Le taux directeur, qui se trouvait à 0,25 % au début du cycle, a finalement atteint 5,00 % en 2023.
Pour les détenteurs d'une hypothèque variable, la hausse a été brutale.
La peur actuelle du variable n'est donc pas irrationnelle. Elle repose sur une expérience très réelle.
Mais cela ne signifie pas que 2026 est une répétition de 2022.
Est-ce que 2026 ressemble à 2022?
Pas vraiment. Mais cela ne signifie pas que le risque de hausse a disparu.
Au 7 octobre 2026, le taux directeur de la Banque du Canada est de 2,25 %.
La dernière donnée disponible de Statistique Canada montre une inflation annuelle de 3,0 % en août. En excluant l'essence, elle était de 2,4 %.
Dans sa décision du 2 septembre, la Banque du Canada indiquait également que ses mesures de l'inflation fondamentale demeuraient près de 2 %.
Le portrait est donc très différent du sommet inflationniste de 2022.
| Élément comparé | 2022 | Octobre 2026 |
|---|---|---|
| Taux directeur au début du cycle de 2022 / actuellement | 0,25 % | 2,25 % |
| Inflation observée | jusqu'à 8,1 % | 3,0 % en août |
| Contexte | forte poussée inflationniste | inflation beaucoup plus modérée, mais risques présents |
| Politique monétaire | resserrement rapide | taux maintenu à 2,25 % depuis plusieurs décisions |
Il faut cependant éviter une conclusion trop facile.
L'inflation n'a pas disparu et l'avenir des taux n'est jamais garanti.
La Banque du Canada soulignait encore en septembre des risques liés notamment aux prix de l'énergie, au contexte géopolitique et aux tarifs commerciaux.
Une nouvelle poussée inflationniste pourrait obliger la Banque à maintenir ses taux plus longtemps ou à les relever.
2026 est donc différent de 2022. Différent ne veut pas dire sans risque.
Comment fonctionne réellement un taux variable?
Un taux variable ne change pas arbitrairement.
Il est généralement établi à partir du taux préférentiel du prêteur, auquel on applique un rabais ou une majoration.
Par exemple :
Taux préférentiel : 4,45 %
Rabais : -0,95 %
Taux hypothécaire : 3,50 %
Dans cet exemple, le contrat pourrait donc être exprimé comme :
taux préférentiel - 0,95 %
Si le taux préférentiel passe à 4,70 %, le taux hypothécaire deviendrait 3,75 %.
S'il descend à 4,20 %, le taux hypothécaire deviendrait 3,25 %.
Le rabais contractuel demeure généralement le même pendant le terme, alors que le taux préférentiel peut changer.
Pourquoi le taux préférentiel change-t-il?
Les banques déterminent leur taux préférentiel, mais celui-ci évolue généralement avec les changements du taux directeur de la Banque du Canada.
On peut simplifier la mécanique ainsi :
Banque du Canada → taux préférentiel du prêteur → taux variable du client
C'est pourquoi une décision de la Banque du Canada peut avoir un effet rapidement visible sur une hypothèque variable.
Il existe deux grandes façons de vivre un taux variable
Tous les taux variables ne fonctionnent pas de la même manière.
C'est une distinction particulièrement importante depuis l'expérience de 2022.
Variable à paiement fluctuant
Avec un variable à paiement fluctuant, le paiement s'ajuste lorsque le taux change.
Si le taux monte, le paiement augmente.
Si le taux baisse, le paiement diminue.
Le changement est donc immédiatement visible dans le budget du ménage.
Variable à paiement fixe
Avec certains produits variables, le paiement peut plutôt demeurer stable même lorsque le taux change.
Mais cela ne signifie pas que le taux est plafonné.
Lorsque le taux augmente, une plus grande partie du paiement sert à payer les intérêts et une plus petite partie rembourse le capital.
Lorsque le taux baisse, l'effet inverse se produit : une plus grande portion du même paiement peut servir à réduire le capital.
Prenons un exemple purement illustratif.
Avant une hausse :
- Paiement : 2 000 $
- Intérêts : 800 $
- Capital : 1 200 $
Après une hausse importante :
- Paiement : 2 000 $
- Intérêts : 1 300 $
- Capital : 700 $
Le paiement n'a pas changé.
Mais l'hypothèque se rembourse moins rapidement.
C'est pourquoi paiement fixe ne signifie pas taux fixe.
Qu'est-ce que le taux déclencheur?
Avec une hypothèque variable à paiement fixe, les intérêts peuvent éventuellement absorber la totalité du paiement si les taux augmentent suffisamment.
C'est ce qu'on appelle le taux déclencheur, ou « trigger rate ».
À ce niveau, le paiement ne réduit plus le capital.
Si les intérêts continuent d'augmenter au-delà de ce que couvre le paiement, les conséquences dépendent du contrat et du prêteur. Celui-ci peut notamment exiger une augmentation du paiement, permettre dans certaines situations que le solde augmente ou proposer d'autres mesures.
Ce mécanisme n'est pas théorique.
La Banque du Canada estimait qu'à la fin de novembre 2023, jusqu'à 80 % des hypothèques variables à paiement fixe détenues auprès de prêteurs sous réglementation fédérale avaient atteint leur taux déclencheur selon les modalités contractuelles. Il s'agissait toutefois d'une estimation maximale : certains emprunteurs avaient entre-temps augmenté leurs paiements, effectué des remboursements anticipés ou converti leur hypothèque.
C'est l'une des raisons pour lesquelles il est important de comprendre quel type de variable vous choisissez, et pas seulement le taux affiché.
Taux fixe : qu'achetez-vous réellement?
Avec un taux fixe, le taux prévu au contrat demeure le même pendant le terme.
L'avantage principal est simple : la prévisibilité.
Vous connaissez votre taux et votre paiement, ce qui protège votre budget contre une hausse des taux pendant cette période.
Cette protection peut toutefois avoir un coût.
Si le taux fixe offert est supérieur au variable, vous acceptez de payer davantage au départ en échange de cette certitude.
Le taux fixe peut notamment convenir davantage à une personne :
- dont le budget est serré;
- qui ne pourrait pas absorber une hausse importante de paiement;
- qui accorde beaucoup de valeur à la stabilité;
- qui préfère connaître précisément ses versements;
- pour qui une hausse de taux créerait un stress financier important.
Il faut également regarder les conditions de sortie. Selon le prêteur et le contrat, la pénalité d'une hypothèque fixe peut être calculée notamment selon trois mois d'intérêt ou un différentiel de taux d'intérêt.
Le taux n'est donc qu'une partie de la décision.
Pourquoi un taux fixe peut-il monter même si la Banque du Canada ne hausse pas son taux?
C'est une source fréquente de confusion.
Les taux variables réagissent principalement au taux préférentiel et, indirectement, au taux directeur.
Les taux fixes fonctionnent différemment.
Ils sont davantage influencés par les coûts de financement et les rendements obligataires correspondant à leur durée, ainsi que par les attentes des marchés concernant l'inflation et les taux futurs.
Au 6 octobre 2026, les rendements des obligations de référence du gouvernement du Canada étaient d'environ :
- 3,34 % sur 3 ans;
- 3,59 % sur 5 ans.
Cela explique pourquoi un taux fixe peut augmenter alors même que la Banque du Canada n'a pas augmenté son taux directeur.
Autrement dit :
une pause de la Banque du Canada ne garantit pas une baisse des taux hypothécaires fixes.
Fixe ou variable : ne comparez pas seulement le taux affiché
Prenons maintenant un exemple.
Supposons une hypothèque de 500 000 $ amortie sur 25 ans.
Pour simplifier la comparaison, utilisons deux taux représentatifs :
Fixe 3 ans : 4,29 %
Variable : 3,50 %
Ces taux servent uniquement à illustrer la mécanique. Les taux réellement disponibles varient selon le prêteur, la mise de fonds, l'assurabilité, l'amortissement, le type de propriété et le dossier de l'emprunteur.
À 4,29 %, le paiement mensuel approximatif serait de 2 709 $.
À 3,50 %, le paiement initial d'un variable à paiement fluctuant serait d'environ 2 496 $.
La différence initiale est donc d'environ 213 $ par mois.
Mais ce chiffre ne suffit pas pour décider.
Le variable peut changer.
La vraie question est de savoir ce qui se passe ensuite.
Que se passe-t-il si le taux variable monte ou baisse?
Voici une simulation sur trois ans.
Hypothèses :
- hypothèque initiale : 500 000 $;
- amortissement : 25 ans;
- fixe 3 ans : 4,29 %;
- variable initial : 3,50 %;
- variable à paiement fluctuant;
- le variable demeure à 3,50 % pendant la première année;
- le changement de taux illustré survient ensuite et demeure en place pendant les deux années suivantes.
Pour uniformiser l'exemple, les calculs utilisent une capitalisation semestrielle. Les modalités réelles peuvent varier selon le produit.
Il ne s'agit pas de prévisions.
| Scénario après 12 mois | Nouveau taux variable | Intérêts approximatifs sur 3 ans |
|---|---|---|
| baisse de 1,00 % | 2,50 % | 40 687 $ |
| baisse de 0,50 % | 3,00 % | 45 413 $ |
| baisse de 0,25 % | 3,25 % | 47 778 $ |
| aucun changement | 3,50 % | 50 144 $ |
| hausse de 0,25 % | 3,75 % | 52 511 $ |
| hausse de 0,50 % | 4,00 % | 54 879 $ |
| hausse de 1,00 % | 4,50 % | 59 616 $ |
| hausse de 1,50 % | 5,00 % | 64 355 $ |
Dans la même simulation, le fixe à 4,29 % représente environ 61 603 $ d'intérêts sur les trois premières années.
Le résultat est intéressant.
Même si le variable montait de 1 point de pourcentage après la première année, pour passer de 3,50 % à 4,50 %, son coût d'intérêt cumulé sur trois ans demeurerait légèrement inférieur à celui du fixe dans cet exemple.
Pourquoi?
Parce que l'emprunteur aurait déjà bénéficié d'une année complète à 3,50 %.
C'est ce qu'on oublie lorsqu'on compare uniquement deux taux à un moment précis.
Où se trouve le point d'équilibre?
Dans notre scénario précis, si le variable reste à 3,50 % pendant un an, il devrait ensuite monter à environ 4,71 % et demeurer près de ce niveau pendant les deux années suivantes pour que les intérêts cumulés sur trois ans deviennent approximativement équivalents à ceux du fixe à 4,29 %.
Autrement dit, le variable devrait augmenter d'environ 1,21 point de pourcentage après la première année dans ce scénario pour effacer approximativement son avantage initial en coût d'intérêt.
Ce résultat ne constitue absolument pas une prévision.
Il démontre plutôt une notion essentielle :
le point d'équilibre ne correspond pas simplement à la différence entre les deux taux aujourd'hui.
Le moment où une hausse ou une baisse survient compte énormément.
Un variable qui demeure moins cher pendant deux ans avant de monter n'a pas le même résultat qu'un variable qui augmente dès le mois prochain.
C'est la trajectoire des taux qui compte.
Et si le variable remonte fortement?
C'est précisément le scénario qu'il faut tester avant de choisir un taux variable.
La question ne devrait pas être :
« Est-ce que je crois que les taux vont monter? »
Elle devrait plutôt être :
« Si mon taux monte de 0,50 %, de 1,00 % ou davantage, est-ce que mon budget fonctionne encore? »
Un emprunteur qui choisit le variable uniquement parce que le paiement initial est moins élevé, mais qui n'a aucune marge pour absorber une hausse, prend un risque beaucoup plus important.
À l'inverse, une personne qui dispose d'une marge budgétaire suffisante peut accepter cette fluctuation en échange d'un taux initial potentiellement inférieur.
Le risque réel du variable n'est donc pas seulement la possibilité que les taux augmentent.
C'est l'impact qu'une hausse aurait sur votre situation financière personnelle.
Est-ce que les taux variables vont encore baisser?
Personne ne peut le garantir.
Au 7 octobre 2026, le taux directeur est de 2,25 %. La prochaine décision de la Banque du Canada est prévue le 28 octobre.
Les attentes des marchés peuvent être utiles pour comprendre ce que les investisseurs anticipent, mais elles changent continuellement avec les données économiques.
Dans l'enquête de la Banque du Canada auprès des participants au marché publiée en juillet 2026, la médiane des répondants anticipait un taux directeur de 2,25 % jusqu'à la fin de 2026. Pour 2027, la médiane remontait progressivement jusqu'à 2,75 % plus tard dans l'année.
Ce n'est pas une prévision de la Banque du Canada.
C'est une enquête auprès de participants au marché.
Et surtout, ces attentes peuvent changer.
Une inflation plus forte, un choc énergétique, une détérioration économique ou un changement important du contexte commercial peuvent modifier rapidement les perspectives.
Choisir un taux variable uniquement parce qu'on est convaincu que la Banque du Canada va bientôt réduire ses taux serait donc une mauvaise façon d'évaluer le risque.
Est-ce que les taux peuvent remonter comme en 2022?
Oui, les taux peuvent remonter.
Personne ne peut promettre qu'un cycle de hausse rapide ne se reproduira jamais.
Mais le point de départ et le contexte de 2026 ne sont pas ceux de 2022.
Au début de 2022, le taux directeur était exceptionnellement bas et l'inflation accélérait rapidement vers des niveaux qui n'avaient pas été observés depuis des décennies.
En octobre 2026, le taux directeur est de 2,25 % et les mesures fondamentales d'inflation se situent beaucoup plus près de la cible de la Banque du Canada, même si l'inflation globale demeure supérieure à 2 % et que des risques persistent.
Cela réduit l'utilité de raisonner ainsi :
« Les taux ont explosé en 2022, donc je ne prendrai plus jamais de variable. »
La meilleure approche consiste plutôt à tester ce qui arriverait à votre hypothèque si les taux remontaient et à vérifier si votre budget pourrait supporter ce scénario.
Peut-on convertir un taux variable en taux fixe?
Plusieurs produits hypothécaires variables permettent une conversion vers un taux fixe, mais les conditions dépendent du prêteur et du contrat.
Il faut surtout éviter de penser :
« Je prendrai le variable et, si les taux commencent à monter, je passerai simplement au fixe. »
Au moment de la conversion, le taux fixe disponible pourrait être plus élevé qu'aujourd'hui.
La possibilité de convertir constitue donc une option intéressante, mais elle n'élimine pas le risque de taux.
Avant de choisir un variable, il faut vérifier les règles de conversion prévues au contrat.
Quelle est la pénalité pour casser une hypothèque variable?
Pour plusieurs hypothèques variables fermées, la pénalité de remboursement anticipé est généralement basée sur trois mois d'intérêt.
Mais ce n'est pas une règle à appliquer aveuglément à tous les produits.
La méthode exacte doit être vérifiée dans le contrat hypothécaire.
Cette caractéristique peut néanmoins rendre certains produits variables intéressants pour une personne qui pense vendre, refinancer ou modifier son financement avant l'échéance.
À l'inverse, certaines hypothèques fixes peuvent entraîner une pénalité calculée selon un différentiel de taux d'intérêt, selon le prêteur et le contrat.
Si vous pensez casser votre hypothèque avant la fin du terme, la pénalité potentielle mérite donc presque autant d'attention que le taux.
Le taux fixe n'est pas « sans risque »
On présente souvent la décision ainsi :
Fixe = sécuritaire
Variable = risqué
La réalité est plus nuancée.
Le fixe élimine le risque d'une variation de votre taux pendant le terme.
Mais il ne supprime pas tous les risques.
Vous pouvez payer un taux plus élevé pendant plusieurs années en échange de cette protection. Vous pouvez également faire face à une pénalité importante si vous devez casser votre contrat. Et lorsque le terme se termine, vous devrez renouveler aux conditions disponibles à ce moment.
Les deux options déplacent donc le risque à des endroits différents.
Le fixe achète de la prévisibilité.
Le variable accepte davantage d'incertitude pendant le terme en échange d'un taux qui peut être inférieur et qui peut évoluer à la hausse comme à la baisse.
Pour qui le taux variable peut-il être intéressant en 2026?
Le variable mérite particulièrement d'être analysé lorsque :
- l'écart avec le fixe est important;
- votre budget peut absorber une hausse de paiement;
- vous disposez d'une réserve financière;
- vous comprenez que les taux peuvent aussi monter;
- vous accordez de la valeur à la flexibilité du produit;
- vous pourriez vendre ou refinancer avant la fin du terme;
- vous êtes à l'aise avec une certaine incertitude.
Le point le plus important est probablement la marge budgétaire.
Le variable ne devrait pas être choisi uniquement parce que son paiement initial permet de faire fonctionner un budget qui serait autrement trop serré.
Pour qui le taux fixe peut-il être préférable?
Le fixe peut être une meilleure décision lorsque :
- votre budget laisse peu de place aux fluctuations;
- une hausse de paiement de quelques centaines de dollars créerait un problème;
- vous préférez connaître exactement vos versements;
- la tranquillité d'esprit est plus importante pour vous qu'une économie potentielle;
- l'écart entre le fixe et le variable est faible;
- votre situation financière devrait devenir plus serrée dans les prochaines années.
Payer légèrement plus cher pour éliminer un risque que vous ne pouvez pas absorber peut être une décision tout à fait rationnelle.
Fixe 3 ans ou variable 5 ans : attention à la comparaison
En 2026, beaucoup d'emprunteurs ne comparent pas nécessairement un fixe 5 ans avec un variable 5 ans.
Ils hésitent plutôt entre un fixe de trois ans et un variable.
Cette comparaison ajoute une dimension importante.
Après trois ans, le détenteur du fixe devra renouveler son hypothèque aux taux disponibles à ce moment.
Le détenteur d'un variable cinq ans pourrait encore avoir deux années à son contrat.
Comparer uniquement le taux des trois premières années ne répond donc pas à toutes les questions.
La durée du terme, vos projets futurs et la probabilité de vendre ou refinancer doivent aussi faire partie de l'analyse.
Achat, renouvellement ou transfert : la décision n'est pas exactement la même
Pour un achat, la priorité est souvent de déterminer quel paiement demeure confortable après toutes les dépenses liées à la propriété.
Pour un renouvellement, il faut comparer le nouveau taux avec le solde restant, l'amortissement et l'offre du prêteur actuel.
Pour un transfert, il faut également tenir compte des conditions du nouveau prêteur, des frais potentiels, de la qualification et de la structure de l'hypothèque existante.
Dans les trois cas, comparer seulement deux taux affichés donne une image incomplète.
Les questions à vous poser avant de choisir
Avant de signer un taux fixe ou variable, essayez de répondre à quelques questions simples.
Si mon variable augmente de 0,50 %, est-ce que mon budget demeure confortable?
Et avec une hausse de 1,00 %?
Est-ce que je pense conserver cette hypothèque jusqu'à l'échéance?
Pourrais-je vendre ou refinancer avant?
Mon variable aurait-il un paiement fluctuant ou un paiement fixe?
Quelles sont les règles de conversion vers un taux fixe?
Quelle serait la pénalité si je devais casser mon hypothèque?
Quel est l'écart réel entre le fixe et le variable auxquels je suis admissible, et non simplement les taux que je vois dans une publicité?
Ces réponses sont souvent plus utiles que d'essayer de prédire la prochaine décision de la Banque du Canada.
FAQ — Taux fixe ou variable en 2026
Est-ce un bon moment pour prendre un taux variable?
Cela dépend du taux réellement offert et de votre capacité à absorber une hausse. En octobre 2026, l'écart entre certains taux variables et fixes rend le variable intéressant à analyser, mais cet avantage initial ne garantit pas qu'il sera moins coûteux sur toute la durée du terme.
Est-ce que le taux variable va encore baisser?
C'est possible, mais impossible à garantir. Les décisions de la Banque du Canada dépendront notamment de l'inflation, de l'activité économique et des risques économiques et géopolitiques.
Que se passe-t-il si mon taux variable augmente de 0,25 %?
Avec un variable à paiement fluctuant, votre paiement augmente généralement. Avec un variable à paiement fixe, le paiement peut demeurer identique mais une plus grande partie sert alors à payer les intérêts. Le fonctionnement exact dépend du produit.
Quelle est la différence entre un variable à paiement fixe et un variable à paiement fluctuant?
Avec un paiement fluctuant, le versement change lorsque le taux change. Avec un paiement fixe, le versement peut rester identique, mais la proportion allant aux intérêts et au capital varie. Si les taux augmentent fortement, un taux déclencheur peut éventuellement être atteint.
Est-ce que les taux peuvent remonter comme en 2022?
Une nouvelle hausse importante est toujours possible. Cependant, le contexte d'octobre 2026 est différent : le taux directeur est de 2,25 % et l'inflation est beaucoup plus faible que le sommet de 8,1 % atteint en 2022. Cela ne permet toutefois pas de garantir la direction future des taux.
Peut-on convertir une hypothèque variable en taux fixe?
Plusieurs prêteurs permettent une conversion, sous certaines conditions. Le taux fixe offert sera toutefois celui disponible au moment de la conversion selon les modalités du prêteur. Cette option ne garantit donc pas que vous pourrez obtenir plus tard le taux fixe disponible aujourd'hui.
Quelle est la pénalité pour casser un taux variable?
Pour plusieurs hypothèques variables fermées, elle correspond généralement à trois mois d'intérêt, mais les modalités varient selon le prêteur et le contrat. Il faut vérifier les conditions précises avant de choisir un produit.
Taux fixe 3 ans ou variable : lequel est préférable?
Il faut comparer davantage que les deux taux actuels. L'écart de départ, les scénarios de hausse ou de baisse, votre marge budgétaire, les pénalités, la durée prévue de détention de l'hypothèque et le renouvellement éventuel doivent tous être considérés.
Il n'est pas nécessaire de prédire parfaitement les taux
Personne ne sait avec certitude où seront les taux dans un an, deux ans ou trois ans.
Et ce n'est pas nécessaire pour prendre une décision raisonnable.
Une meilleure approche consiste à comparer plusieurs scénarios.
Que se passe-t-il si le variable reste stable?
S'il baisse?
S'il augmente de 0,50 %?
De 1,00 %?
À partir de quel niveau le fixe devient-il plus avantageux?
Et surtout : votre budget fonctionne-t-il encore dans le scénario défavorable?
C'est cette analyse qui permet de choisir entre fixe et variable en fonction de votre situation plutôt qu'en fonction de la peur de 2022 ou d'une prévision sur la prochaine décision de la Banque du Canada.
Articles recommandés
Dettes de cartes de crédit : pouvez-vous utiliser votre maison pour les rembourser?
13 min de lecture
Travailleur autonome : votre revenu déclaré est trop faible pour une hypothèque?
14 min de lecture
Hypothèque pour travailleur autonome au Québec : comment les banques calculent-elles votre revenu?
18 min de lecture
Vous avez des questions sur votre situation ?
Chaque situation est différente. L'admissibilité dépend notamment du revenu, de la mise de fonds, du type de propriété et des critères des prêteurs.
Planifier une discussionVous hésitez entre fixe et variable?
Je peux comparer les deux scénarios avec votre solde hypothécaire, votre budget et les taux auxquels vous êtes réellement admissible.
Pour un achat, cette comparaison peut être intégrée à votre préqualification.
Pour un renouvellement ou un transfert, elle permet de comparer votre offre actuelle avec les autres options disponibles avant de prendre une décision.