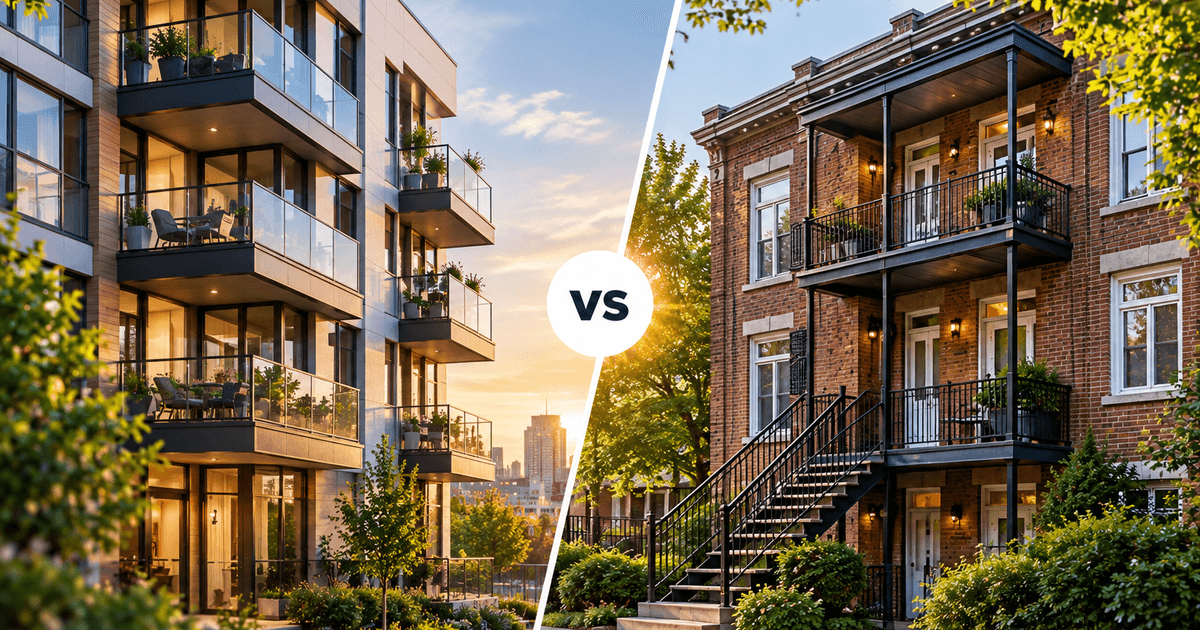
Pour plusieurs acheteurs, le choix entre un condo et un plex est devenu beaucoup moins évident.
Le condo demeure généralement plus accessible à l'achat et plus simple à gérer. Le plex demande davantage de mise de fonds et implique de devenir propriétaire-bailleur, mais les revenus locatifs peuvent réduire une partie du coût d'occupation et, dans certains cas, augmenter la capacité d'emprunt.
Le marché actuel accentue cette différence.
- Prix médian d'une copropriété : 483 500 $
- Prix médian d'un plex de deux à cinq logements : 910 000 $
- Inscriptions en hausse de 17 % pour les condos et de 14 % pour les plex sur un an
Source : Centris — Montréal (Île), statistiques immobilières, 2e trimestre 2026 (base de données Centris/APCIQ).
Le marché offre donc davantage de choix, mais les prix des plex demeurent élevés. La question n'est plus simplement de savoir quel type de propriété coûte le moins cher. Il faut plutôt se demander lequel correspond le mieux à votre capacité financière, à votre mode de vie et à vos objectifs à long terme.
Acheter un condo : un projet généralement plus simple
Le principal avantage du condo est son prix d'entrée. À emplacement comparable, une copropriété coûte généralement beaucoup moins cher qu'un duplex ou un triplex.
Pour un premier acheteur, cette différence peut rendre l'accession à la propriété possible plusieurs années plus tôt. Elle peut aussi permettre de conserver davantage de liquidités après la transaction.
Un acheteur qui possède 60 000 $ d'épargne n'est pas dans la même situation s'il utilise 30 000 $ pour acheter un condo que s'il doit investir presque toute cette somme dans un plex. Cette marge peut servir aux frais de transaction, aux meubles, aux rénovations ou simplement à conserver un fonds d'urgence.
Le condo demande moins de gestion au quotidien
Dans un plex, le propriétaire doit gérer l'ensemble du bâtiment. Dans une copropriété, plusieurs responsabilités sont partagées entre les copropriétaires par l'intermédiaire du syndicat : la toiture, certaines composantes structurelles, les espaces communs et plusieurs travaux majeurs sont généralement administrés collectivement.
Cela ne signifie pas que le propriétaire d'un condo n'a aucune responsabilité. Mais pour une personne qui ne souhaite pas gérer des locataires, recevoir des appels pour des réparations ou s'occuper d'un bâtiment complet, cette différence peut être importante.
Les frais de condo ne sont pas nécessairement une mauvaise chose
Les frais de copropriété sont souvent présentés comme un désavantage. La réalité est plus nuancée. Ces frais servent notamment à payer certaines dépenses courantes et à accumuler des sommes pour les travaux futurs. Un immeuble avec des frais très faibles n'est donc pas nécessairement mieux géré.
Le véritable enjeu est de savoir si la copropriété dispose de suffisamment d'argent pour entretenir correctement l'immeuble.
- la situation du fonds de prévoyance;
- les travaux réalisés ou prévus;
- les états financiers et les procès-verbaux;
- les cotisations spéciales passées ou envisagées.
Les règles québécoises entourant les copropriétés ont d'ailleurs été renforcées afin de mieux encadrer la planification de l'entretien et du fonds de prévoyance.
Le risque des cotisations spéciales
Un condo peut sembler très prévisible jusqu'au moment où un travail majeur devient nécessaire : une toiture, un garage souterrain, des fenêtres, des balcons ou une structure de béton.
Si les sommes accumulées par le syndicat ne suffisent pas, les copropriétaires peuvent devoir payer une cotisation spéciale. Une propriété moins chère à l'achat peut donc devenir coûteuse si l'immeuble a été mal entretenu ou sous-financé pendant plusieurs années.
L'analyse des documents de copropriété est donc aussi importante que l'inspection de l'unité elle-même.
Le plex : un prix d'achat plus élevé, mais une logique différente
Le plex demande généralement beaucoup plus de capital. Comparer son prix médian de 910 000 $ directement avec celui d'un condo de 483 500 $ donne toutefois une image incomplète, car un plex peut générer des loyers.
Prenons un duplex. L'acheteur habite le logement principal et le deuxième logement est loué. Le locataire contribue alors indirectement à payer une partie de l'hypothèque, des taxes et des autres dépenses de l'immeuble.
Le propriétaire acquiert donc un actif plus coûteux, mais il n'assume pas nécessairement seul la totalité du coût mensuel.
Le revenu locatif peut aussi aider à se qualifier
C'est l'une des principales différences entre un condo et un plex propriétaire occupant. Lorsqu'un acheteur acquiert un duplex, un triplex ou un quadruplex et habite une unité, certains revenus provenant des autres logements peuvent être considérés dans la qualification hypothécaire.
La façon de calculer ces revenus varie selon le prêteur, l'assureur et le type de propriété. Pour un duplex propriétaire occupant, certains programmes peuvent permettre d'utiliser une portion très importante du revenu locatif admissible, et parfois jusqu'à 100 % selon la méthode applicable. Pour un triplex ou un quadruplex, les méthodes peuvent être différentes.
Un acheteur qui se qualifie pour un condo de 500 000 $ sans revenu locatif pourrait parfois être en mesure d'acheter un plex plus cher lorsque les loyers admissibles sont intégrés au calcul. Ce n'est toutefois pas automatique : les politiques des prêteurs ne sont pas uniformes.
Pour le détail des règles de mise de fonds et de qualification, consultez notre guide sur le financement d'un plex propriétaire occupant.
Combien faut-il de mise de fonds pour acheter un condo ?
Pour une copropriété occupée par son propriétaire et admissible au financement assuré, la mise de fonds minimale est généralement de 5 % sur la première tranche de 500 000 $ et de 10 % sur la portion supérieure.
Condo de 483 500 $ : 483 500 $ × 5 % = 24 175 $ de mise de fonds minimale.
Une prime d'assurance prêt hypothécaire s'ajoute au financement lorsqu'il y a moins de 20 % de mise de fonds. Le dossier doit respecter l'ensemble des critères du prêteur et de l'assureur.
Combien faut-il pour acheter un duplex propriétaire occupant ?
Un duplex propriétaire occupant fait partie de la catégorie des propriétés de un à deux logements. La même structure minimale de mise de fonds peut donc s'appliquer lorsqu'il est admissible au financement assuré.
- 5 % de 500 000 $ : 25 000 $
- 10 % de 400 000 $ : 40 000 $
- Mise de fonds minimale : 65 000 $
Cela représente beaucoup plus que pour le condo. Mais le duplex possède également un logement qui peut générer du revenu. Il faut donc comparer le projet dans son ensemble plutôt que simplement la mise de fonds.
Triplex et quadruplex : la règle change
Pour un triplex ou un quadruplex propriétaire occupant, la mise de fonds minimale dans un financement assuré est généralement de 10 %. Un triplex acheté 900 000 $ nécessiterait donc au minimum 90 000 $.
Le triplex offre un logement locatif supplémentaire, mais il demande davantage de liquidités au départ. Pour connaître les sources de mise de fonds possibles, consultez notre guide RAP, CELIAPP et mise de fonds.
Un plex exige une réserve financière
La mise de fonds n'est pas le seul montant à considérer. Lorsqu'on achète un plex, il faut aussi être capable d'absorber des dépenses parfois importantes.
Une toiture peut coûter plusieurs milliers de dollars. Une réparation de fondation peut devenir beaucoup plus importante. Il peut également y avoir de la plomberie, de l'électricité, des fenêtres, des balcons ou des travaux dans un logement entre deux locataires.
Le plex signifie aussi devenir propriétaire-bailleur
Les revenus locatifs ne sont pas entièrement passifs. Un propriétaire de plex doit gérer les baux, les réparations, les communications avec les locataires et les obligations prévues par les règles locatives applicables. Il faut également accepter qu'un imprévu puisse survenir un dimanche soir.
Certaines personnes apprécient cette gestion. D'autres réalisent rapidement qu'elles préfèrent payer des frais de copropriété et ne pas avoir de locataire. Ce facteur est difficile à mettre dans un calcul hypothécaire, mais il compte beaucoup dans la qualité de vie.
Acheter un plex déjà loué : un élément à vérifier avant l'offre
Plusieurs plex sont vendus avec des locataires déjà en place. Cela peut être avantageux puisqu'un revenu existe immédiatement. Mais si l'acheteur souhaite habiter une unité actuellement louée, la situation doit être analysée avant de déposer une offre : baux, date prévue d'occupation et règles applicables à la reprise du logement.
Le financement peut également être influencé par le délai avant l'occupation. Certains prêteurs exigent une occupation relativement rapide alors que d'autres disposent de politiques plus flexibles. Un logement qui n'est pas libre chez le notaire ne signifie donc pas automatiquement que l'achat propriétaire occupant est impossible. Nous détaillons ce scénario dans notre article sur l'achat d'une propriété louée avec occupation future.
Les loyers actuels comptent davantage que les loyers imaginés
Lorsqu'on évalue un plex, il est tentant de regarder les loyers du marché et de se dire qu'on pourrait louer le logement beaucoup plus cher. Le financement ne fonctionne pas nécessairement ainsi.
Le prêteur cherche généralement à confirmer les revenus locatifs admissibles au moyen de documents acceptables. Un bail existant à 1 100 $ par mois ne devient pas automatiquement un revenu de 1 800 $ simplement parce que les logements similaires du quartier se louent aujourd'hui plus cher.
L'analyse doit donc commencer avec les revenus réellement documentés et la méthode acceptée par le prêteur.
Le marché actuel favorise-t-il le condo ?
Au deuxième trimestre de 2026, les condos montréalais présentaient une situation intéressante : un prix médian de 483 500 $ essentiellement stable sur un an, des inscriptions en hausse de 17 % et des ventes en baisse de 10 %.
Plusieurs acheteurs ont donc aujourd'hui davantage de propriétés à comparer qu'au cours des périodes où l'inventaire était extrêmement faible. Cela ne garantit pas une baisse de prix ni une négociation facile sur chaque propriété, mais le rapport de force n'est pas identique dans tous les segments.
Pour un acheteur de condo, prendre le temps de comparer plusieurs copropriétés est devenu particulièrement pertinent.
Le plex continue toutefois de conserver une forte valeur
Du côté des plex, le prix médian montréalais atteignait 910 000 $ au deuxième trimestre, environ 4 % de plus qu'un an auparavant. Les inscriptions étaient pourtant en hausse de 14 % et les ventes en baisse de 3 %.
Davantage de choix n'a donc pas automatiquement entraîné une baisse des valeurs médianes. Les plex bien situés continuent d'être recherchés pour une raison simple : ils combinent habitation et revenus. Pour plusieurs acheteurs, cette caractéristique demeure attrayante même lorsque les coûts de financement sont plus élevés.
Condo ou plex : lequel permet de bâtir davantage de patrimoine ?
Il serait tentant de répondre automatiquement « le plex ». Ce serait trop simpliste.
Un plex donne accès à un actif plus important et les locataires contribuent au remboursement de la dette, ce qui peut accélérer l'accumulation d'équité. Mais cela fonctionne surtout lorsque le plex est acheté à un prix raisonnable et que les dépenses sont bien maîtrisées. Un immeuble acheté trop cher, avec des loyers faibles et de gros travaux, peut produire un résultat médiocre.
À l'inverse, un condo acheté avec une mise de fonds raisonnable peut permettre à son propriétaire d'investir le reste de ses liquidités ailleurs, de réduire son endettement ou d'acheter un autre immeuble plus tard. Le patrimoine dépend donc aussi du prix payé et de la stratégie financière globale.
Exemple : deux acheteurs avec des objectifs différents
La première souhaite stabiliser son coût de logement et ne veut pas gérer de locataires. Elle possède 40 000 $ de liquidités. Un condo autour de 450 000 $ peut mieux correspondre à son projet : elle conserve une réserve après la transaction et connaît relativement bien son budget mensuel.
La deuxième possède 90 000 $ de liquidités, accepte de gérer un locataire et prévoit demeurer dans la propriété plusieurs années. Un duplex de 800 000 $ à 900 000 $ peut devenir intéressant si le revenu du logement loué est suffisant et si sa capacité d'emprunt le permet.
Les deux décisions peuvent être bonnes. Elles répondent simplement à des objectifs différents.
Quand le condo est souvent plus logique
Le condo mérite une attention particulière lorsque l'objectif principal est d'accéder à la propriété avec un budget plus limité. Il peut également mieux convenir à quelqu'un qui souhaite conserver de la flexibilité, voyager fréquemment ou ne pas devenir propriétaire-bailleur.
Il peut aussi offrir accès à des quartiers où un plex est devenu financièrement inaccessible. La simplicité possède une valeur réelle.
Quand le plex devient particulièrement intéressant
Le plex devient davantage pertinent lorsque l'acheteur dispose de suffisamment de liquidités et souhaite utiliser l'immobilier comme outil de création de patrimoine. Le revenu des autres logements peut réduire le coût net d'occupation et contribuer à la qualification hypothécaire.
À plus long terme, l'acheteur possède un immeuble qui génère des revenus et dont une partie de l'hypothèque est payée indirectement par les locataires. Pour un premier acheteur prêt à gérer un immeuble, le duplex propriétaire occupant représente souvent le point d'entrée le plus accessible dans cette stratégie.
Les erreurs fréquentes lorsqu'on hésite entre les deux
- Regarder uniquement le prix d'achat.
- Comparer un paiement de condo avec un paiement de duplex sans retirer les revenus locatifs admissibles.
- Considérer le loyer comme un revenu entièrement disponible sans prévoir les taxes, l'entretien et les réparations.
- Acheter un condo sans examiner la santé financière de la copropriété.
- Sous-estimer les liquidités nécessaires après l'achat d'un plex.
Le meilleur scénario n'est donc pas toujours celui qui permet d'obtenir le plus gros prêt hypothécaire.
Avant de commencer les visites, comparez les deux capacités d'achat
Le choix entre condo et plex devrait idéalement être fait avec des chiffres réels. Une personne peut être préqualifiée pour un condo de 500 000 $, mais également découvrir qu'un duplex de 750 000 $ ou 850 000 $ devient possible lorsque le revenu locatif est correctement intégré.
À l'inverse, un acheteur peut constater que la mise de fonds et les liquidités nécessaires au plex rendraient son budget trop serré malgré une capacité hypothécaire suffisante.
Une préqualification hypothécaire peut être effectuée dans les deux scénarios : elle estime votre budget pour un condo, puis recalcule votre capacité d'achat pour un duplex ou un triplex en tenant compte des revenus locatifs pouvant être reconnus par les prêteurs. Vous comparez ainsi les projets avant de déposer une offre, plutôt qu'après avoir trouvé une propriété.
Si votre projet vise précisément un duplex, un triplex ou un immeuble locatif, consultez aussi notre page sur le financement d'un plex au Québec. Elle présente l'analyse commerciale du dossier, les documents utiles et les étapes à valider avant une offre.
Une préqualification ne constitue pas une approbation finale. Le montant disponible dépend notamment de vos revenus, de votre mise de fonds, de vos dettes, du type de propriété, des loyers admissibles et des politiques du prêteur et de l'assureur au moment de la demande. Les données de marché sont fournies à titre indicatif. Cet article est informatif et ne constitue pas un conseil financier, fiscal ou juridique.
Questions fréquentes — condo ou plex
Est-il mieux d'acheter un condo ou un plex comme première propriété ?
Cela dépend du budget et de l'objectif. Le condo est généralement plus accessible et plus simple à gérer. Le plex exige davantage de liquidités et de responsabilités, mais peut générer des revenus et permettre d'accumuler de l'équité dans un actif plus important.
Un premier acheteur peut-il acheter un duplex ?
Oui. Un duplex propriétaire occupant peut être admissible au financement assuré lorsque les critères du prêteur et de l'assureur sont respectés.
Peut-on acheter un duplex avec 5 % de mise de fonds ?
La mise de fonds minimale d'un duplex propriétaire occupant admissible commence à 5 % sur les premiers 500 000 $ de valeur d'emprunt, puis à 10 % sur la portion supérieure. Le calcul n'est donc pas simplement 5 % du prix complet lorsque le prix dépasse 500 000 $.
Quelle mise de fonds faut-il pour un triplex ?
Pour un triplex ou un quadruplex propriétaire occupant assuré, la mise de fonds minimale est généralement de 10 %.
Est-ce que les revenus locatifs augmentent ma capacité d'emprunt ?
Ils peuvent l'augmenter. La méthode de calcul dépend toutefois du nombre de logements, du prêteur et de l'assureur. Tous les prêteurs ne reconnaissent pas les loyers exactement de la même façon.
Peut-on utiliser le RAP et le CELIAPP pour acheter un duplex ?
Oui, lorsqu'il s'agit d'une propriété admissible que l'acheteur prévoit occuper comme résidence principale et que les autres conditions des programmes sont respectées.
Est-ce que les frais de condo diminuent ma capacité d'emprunt ?
Ils sont pris en compte dans le calcul hypothécaire selon les règles du prêteur. Leur impact dépend notamment du montant des frais et de la méthode utilisée.
Est-ce qu'un plex est toujours un meilleur investissement ?
Non. Le prix payé, les loyers, les travaux à prévoir, les dépenses, le financement et la durée de détention doivent être considérés.
Puis-je acheter un plex avec un logement déjà loué et l'occuper plus tard ?
Cela peut être possible. Les règles locatives et les politiques du prêteur doivent toutefois être analysées. Certains prêteurs permettent une occupation différée sous certaines conditions.
Quel type de propriété devrais-je faire préqualifier en premier ?
Lorsque vous hésitez réellement entre condo et plex, il est souvent plus utile de calculer les deux scénarios. Le revenu locatif peut modifier suffisamment la capacité d'emprunt pour que le budget disponible pour un plex soit très différent de celui d'un condo.
Articles recommandés
Acheter un plex propriétaire occupant au Québec : financement, mise de fonds et revenus locatifs
11 min de lecture
Acheter un chalet au Québec : mise de fonds, financement et différence entre 3 saisons et 4 saisons
15 min de lecture
Acheter une propriété louée pour l'habiter plus tard : pourquoi certaines banques acceptent le financement et d'autres non
7 min de lecture
Vous avez des questions sur votre situation ?
Chaque situation est différente. L'admissibilité dépend notamment du revenu, de la mise de fonds, du type de propriété et des critères des prêteurs.
Planifier une discussionVous hésitez entre un condo et un plex ?
Une préqualification dans les deux scénarios permet de comparer votre budget pour un condo et votre capacité d'achat pour un plex, selon les revenus locatifs admissibles.